

I tuoi commerciali stappano lo spumante per i nuovi ordini. Il fatturato nel gestionale segna un segno “più”. Eppure, quando apri l’home banking per pagare gli F24 o i fornitori, ti assale quella sgradevole sensazione di vuoto allo stomaco.
“Dove sono finiti i soldi?”
Se ti sei fatto questa domanda almeno una volta, benvenuto nel paradosso della PMI italiana:👉 il fatturato che cresce mentre la cassa sparisce.
“Il fatturato è Vanità, l’utile è Ragionevolezza, la cassa è Realtà”.
Non è solo una bella frase da sala riunioni: è la legge brutale che separa le aziende che prosperano da quelle che chiudono nonostante i magazzini vuoti.
È come correre su un tapis roulant: più vai veloce, più rimani fermo, o peggio, rischi di cadere.
Non è una tua impressione, è la fotografia dell’Italia nel 2024. Secondo gli ultimi dati Cerved e ISTAT, mentre il fatturato aggregato delle PMI mostra una tenuta (+0,5%), i fallimenti sono aumentati del 17,2%.
Com’è possibile? Semplicemente le aziende non chiudono perché non vendono. Chiudono perché finiscono i soldi. Chiudono perché la compressione dei margini operativi (EBITDA), schiacciati dall’aumento dei costi in settori chiave come la manifattura e le costruzioni, ha eroso la cassa.
In questo articolo non ti parlerò di teorie accademiche, ma metteremo i “Numeri in Chiaro”. Smonteremo l’errore matematico che ti sta costando migliaia di euro ogni mese e ti darò gli strumenti per riprendere il controllo della tua azienda.
Inoltre, a titolo di approfondimento, affronteremo i concetti di margini Aggregati e Analitici.
Il Peccato Originale: Confondere Markup e Margine
Partiamo dall’errore più insidioso, quello che ho visto distruggere la redditività di decine di aziende commerciali e di servizi. È un semplice errore di calcolo statistico, ma con conseguenze devastanti: la confusione tra Ricarico (Markup) e Margine.
Ti faccio un esempio pratico. Immagina di acquistare un prodotto (o erogare un servizio) che a te costa 100€. Vuoi ottenere un profitto del 30%.
Cosa fa il 90% degli imprenditori senza un controllo di gestione? Fa questo calcolo: 100€ + 30% = 130€ (senza considerare l’IVA per semplicità). Il prezzo di vendita è 130€. Sei convinto di aver ottenuto un margine del 30%?
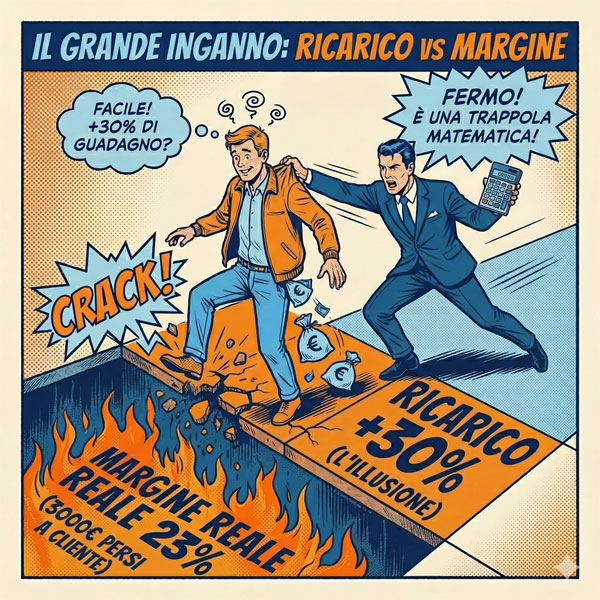
Sbagliato! Hai appena applicato un Markup (Ricarico) del 30%, non un Margine.
Facciamo la prova del nove calcolando il Margine Reale (che si ottiene dividendo il profitto per il prezzo di vendita): (130€ – 100€) / 130€ = 23,07%.
Credevi di guadagnare il 30%, ma in tasca ti rimane il 23%. 👉 Hai appena perso il 7% di redditività netta per un banale errore di calcolo.
Fermati un istante. Su un fatturato di un milione di euro, hai appena dato fuoco a 70.000€ di utili. Non fatturato, utili. Sono 70.000€ che non userai per coprire i costi fissi, che non potrai reinvestire e che, soprattutto, non finiranno nelle tue tasche come dividendi. È come lavorare gratis tutto l’anno, senza saperlo.
Non solo: la perdita del 7% è solo il minimo. Se consideri un ricarico del +50%, la marginalità reale è del 33%, con un’evidente perdita di guadagno che arriva al 17% (50% – 33%).
Pertanto, maggiore è il ricarico che applicherai (pensando che sia profitto), maggiore sarà il mancato guadagno percepito.
Detto questo, quando sentirai parlare altri imprenditori del cosiddetto “ricarico”, fai attenzione: intendono Ricarico o Margine?
La Formula Magica del Pricing
Se vuoi un profitto del 30%, quindi un margine reale, non devi moltiplicare per 1,30. Devi usare questa formula:
Prezzo = Costo/(1 – Margine Desiderato%)
Nel nostro esempio: 100€ / (1 – 0,30) = 142,86€.
La differenza tra vendere a 130€ e vendere a 142,86€ non è solo matematica. È la differenza tra un imprenditore che controlla il proprio destino finanziario e uno che prega che a fine mese i conti tornino.
Consiglio pratico: 👉 Prendi il tuo listino adesso. Applica questa formula al costo variabile di tre dei tuoi prodotti di punta. Se il prezzo che esce è più alto di quello che stai applicando, hai appena trovato la falla.
Attenzione agli Sconti Promozionali
Questo errore diventa letale quando concedi sconti. Se hai un margine reale del 30% e fai uno sconto del 30% al cliente “amico”, non stai rinunciando al margine, stai vendendo al costo variabile d’acquisto.
Se il tuo margine reale è del 30% e, preso dall’ansia di vendere, concedi uno sconto del 35%, non stai “facendo un affare”. Stai letteralmente pagando il cliente affinché si porti via la tua merce.
Staresti meglio fermo, con la merce in magazzino e le mani in tasca. Ogni volta che fai quello scontrino, stai prelevando soldi dalla tua cassa per regalarli a uno sconosciuto.
Ecco l’esempio pratico: In base ai calcoli precedenti, considerando il costo di un prodotto pari a 100€ e un margine del 30%, il prezzo di vendita è di 142,86€. Applicando poi uno sconto del 30%, il prezzo netto di vendita sarà proprio pari a 100€, corrispondente al costo di acquisto del prodotto.
Ricorda bene: se hai in mente il margine percentuale del tuo prodotto (Margine di Contribuzione) – e attenzione, non il ricarico – puoi sapere con esattezza quanto spingere la tua campagna promozionale per evitare di vendere sottocosto.
In sintesi, per non rimetterci: Sconto% Max < Margine% prodotto in promozione.
Attenzione: I tuoi venditori sanno fare di conto?
Quando un tuo commerciale ti chiede: “Capo, posso fargli il 10% di sconto per chiudere l’ordine?”, tu cosa rispondi? Probabilmente dici sì per non perdere la vendita. Ma ecco la matematica che nessuno ti dice: se il tuo margine è del 30% e concedi il 10% di sconto, per portarti a casa lo stesso utile in euro di prima, devi vendere il 50% di merce in più.
Hai letto bene. Mezza azienda deve lavorare gratis solo per recuperare quello sconto concesso con leggerezza. Il Controllo di Gestione serve proprio a togliere gli alibi alla tua rete vendita.
La Scala dei Margini Aggregati: Oltre l’Utile Netto di Bilancio
Il bilancio civilistico che ti porta il commercialista una volta l’anno serve a pagare le tasse sull’utile di esercizio, non a gestire l’azienda. Per guidare la tua azienda, hai bisogno di un Conto Economico Riclassificato a Margine di Contribuzione. Immaginalo come una scala: ogni gradino ti dice dove e quanto stai perdendo di risorse.
Questi margini sono definiti tutti “Aggregati”. Perché? È facile capirlo: fanno riferimento alla somma cumulata delle marginalità di tutte le singole vendite in un periodo di tempo prefissato (mese, trimestre o anno).
Scopriamo insieme i 5 margini aggregati di bilancio.
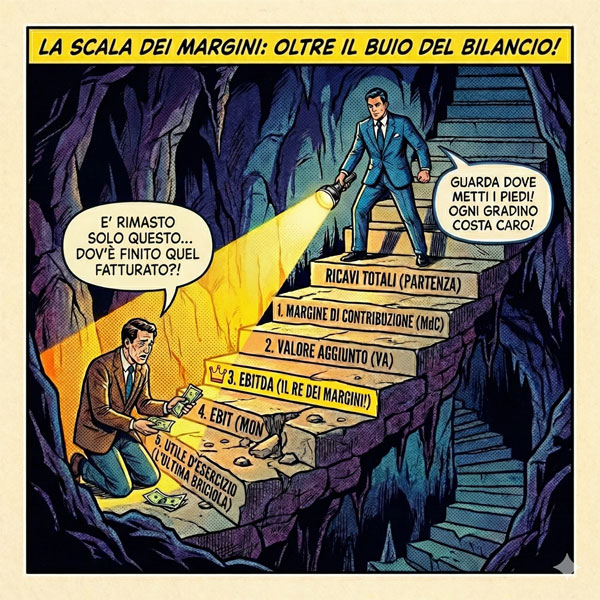
1. Margine di Contribuzione (MdC): Sei un produttore o un passacarte?
Il primo gradino è il Margine di Contribuzione. Si calcola sottraendo dai ricavi gestionali di vendita tutti i costi variabili di produzione e di vendita (materie prime, merci, spese di trasporto, lavorazioni di terzi, premi di vendita e royalties). Insomma, vengono detratti tutti quei costi che generano direttamente fatturato in quota parte.
Questo numero è estremamente importante e ha diverse implicazioni in base a come viene letto:
- In termini percentuali: quanto profitto l’azienda genera rispetto al fatturato.
- In termini assoluti: quanto valore la tua azienda è in grado di generare in un certo periodo per coprire gli altri costi, i cosiddetti Costi Fissi (affitto, servizi, retribuzioni, tasse, interessi, ecc.).
Se il MdC copre i costi fissi e avanza, l’azienda genera un utile; altrimenti, genera una perdita.
Implicazione strategica sul MdC:
- Se il Margine di Contribuzione cala in termini percentuali, significa che i fornitori stanno alzando i prezzi e tu non riesci a ribaltarli sul cliente, che hai fatto troppe campagne promozionali oppure che stai esternalizzando male la produzione (Make or Buy).
- Se il Margine di Contribuzione cala in termini assoluti ma è stabile in termini percentuali, significa semplicemente che abbiamo generato minori vendite nel periodo.
L’utilità principale del Margine di Contribuzione rimane la lettura in termini percentuali, poiché rappresenta il primo indice di efficienza reddituale.
2. VALORE AGGIUNTO (VA): Quanto rimane da ciò che acquisti
Al secondo gradino della scala abbiamo il Valore Aggiunto. Indica la ricchezza creata da un’azienda e rappresenta la differenza tra i ricavi e i costi dei beni e servizi esterni. Evidenzia la capacità dell’impresa di generare ricchezza da distribuire a dipendenti (costi del personale), Stato (imposte) e azionisti (utili).
Questo margine prende in considerazione i costi variabili e i costi fissi monetari di produzione, commerciali e amministrativi, ad eccezione del costo del personale.
3. EBITDA (MOL – Margine Operativo Lordo): Il Re degli indicatori
Terzo grado di margine: se togli al Valore Aggiunto il costo del personale, ottieni l’EBITDA (Earnings Before Interest, Taxes, Depreciation and Amortization).
Questo è il numero che guarda il direttore di banca prima di decidere se darti credito o chiuderti i rubinetti.
L’EBITDA ti dice la nuda verità: il tuo core business (comprare, trasformare, vendere) produce denaro o lo brucia? Se questo numero è negativo, la tua azienda è tecnicamente un hobby costoso, non un business.
Risponde a queste domande:
- Il mio core business sta in piedi da solo?
- Quanto sta rendendo il core business rispetto ad altre aziende dello stesso settore merceologico?
- Quanto è efficiente la mia azienda?
Un EBITDA positivo è il “minimo sindacale”. È un ottimo indice di performance perché guarda strettamente la gestione monetaria aziendale del core business e dovrebbe assumere un valore almeno dell’8%.
Interpretazione di mercato:
- Azienda manifatturiera: intorno al 10%.
- Azienda commerciale: 10-20%.
- Azienda di servizi: >20%.
Ricorda: nelle valutazioni d’azienda (se un giorno vorrai vendere), la tua impresa vale un multiplo dell’EBITDA (tipicamente da 6 a 8 volte in base ad alcuni parametri). Un EBITDA basso rende la tua azienda invendibile.
4. EBIT (MON – Margine Operativo Netto): Quando la struttura invecchia o è in esubero
Sottraendo gli ammortamenti e le svalutazioni all’EBITDA, arrivi all’EBIT (Earnings Before Interest and Taxes). È un indicatore che misura il risultato operativo, cioè il guadagno derivante dalla gestione caratteristica prima di considerare oneri/proventi finanziari e imposte. In italiano si traduce come Margine Operativo Netto (MON).
Perché è importante? Perché potresti avere un ottimo EBITDA (generi cassa oggi), ma un EBIT negativo. Significa che stai “erodendo” il patrimonio perché hai ricavi troppo bassi rispetto alla struttura produttiva, oppure costi non monetari (macchinari, fabbricati, attrezzature) in esubero rispetto alle necessità gestionali.
5. UTILE D’ESERCIZIO: Ciò che rimane all’imprenditore dopo aver pagato Banche e lo Stato
Alla fine si arriva al margine più conosciuto, indicato a piè del bilancio d’esercizio civilistico: l’Utile (o Perdita) d’esercizio. Paradossalmente, questo è il margine aggregato meno utile per il controllo operativo, perché dice semplicemente cosa rimane dalla gestione complessiva dopo aver detratto dall’EBIT gli oneri finanziari e le imposte dirette (IRES o IRPEF, IRAP).
Più Margini, ma Fallire per Troppa Crescita: Concetto di Velocità dei Soldi
Questo è il concetto più controintuitivo per un imprenditore: crescere può uccidere la tua azienda. Come? Attraverso la “Trappola della Liquidità”.
Il bilancio segue il principio di competenza (registro la fattura quando la emetto), la cassa segue il principio di cassa (registro i soldi quando arrivano). Se la tua azienda raddoppia il fatturato, succedono tre cose nel tuo Capitale Circolante Netto (CCN):
- I Crediti verso Clienti raddoppiano (perché vendi di più, magari a 60 o 90 giorni).
- Il Magazzino raddoppia (devi avere più merce pronta).
- Le spese del Personale produttivo e commerciale aumentano perché hai fatto nuove assunzioni.
- I Debiti IVA aumentano per il maggior fatturato.
- I Debiti Fornitori aumentano, ma spesso non abbastanza da coprire i primi due punti.
Risultato? Hai “mangiato” centinaia di migliaia di euro di liquidità per finanziare la crescita del fatturato. Ho visto aziende con Margini EBITDA del 20% andare in default sui pagamenti (fornitori, stipendi, IVA) perché avevano prosciugato la cassa per finanziare clienti che pagavano a 120 giorni.
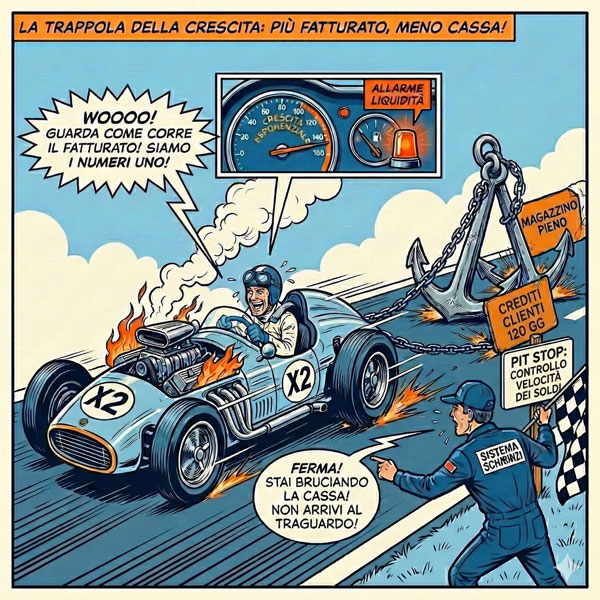
La Soluzione: Devi monitorare ossessivamente la Velocità dei tuoi Soldi (Giorni Incasso + Giorni Scorte – Giorni Pagamento). L’obiettivo è incassare prima di dover pagare. Se non puoi farlo, devi pianificare le linee di credito prima di accettare l’ordine, non quando il conto è già in rosso.
I Margini Analitici: Per Ordine, Prodotto e Cliente
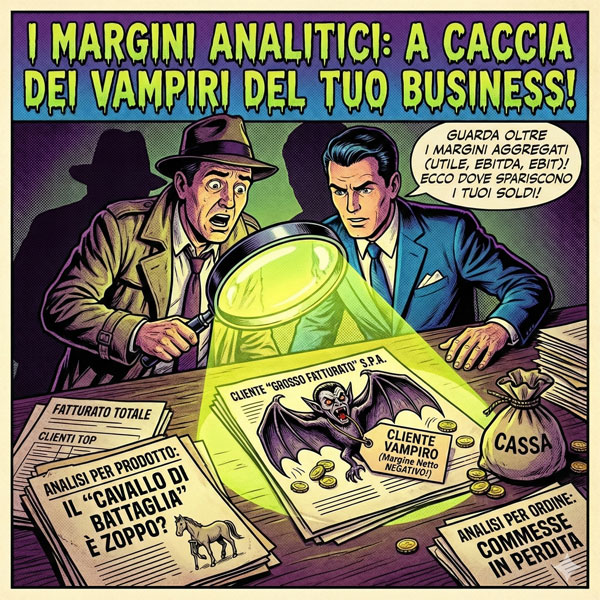
Se l’EBITDA ti dice come sta la tua azienda, i margini Analitici ti dicono dove stai guadagnando, dove stai perdendo e il perchè. Nel mio lavoro di Controller Finanziario, vedo spesso aziende con bilanci sani che però nascondono “emorragie” invisibili: prodotti venduti in perdita coperti da altri molto profittevoli, oppure ordini importanti che hanno eroso margine invece di crearlo.
Al di là dei Margini Aggregati (le vendite cumulate), per un’analisi vera che individui l’origine di inefficienze e problemi bisogna distinguere i seguenti margini:
- Categoria di prodotti o singolo codice prodotto;
- Canale di vendita;
- Tipologia cliente target o singolo cliente;
- Combinazioni di prodotti, canali o clienti.
A questo punto la situazione si complica. Ma con un software gestionale completo e un po’ di applicazione, si possono ottenere ottimi risultati.
Un’osservazione sui gestionali aziendali
È d’obbligo chiarire un aspetto poco conosciuto: i gestionali sul mercato sono tutti all’altezza di fare ottime analisi sul fatturato. Ma sui margini? Ahimè, devo dire che ho spesso trovato difficoltà a individuare gestionali già configurati per ottenere i margini netti in luogo del fatturato totale. Ti suggerisco di verificare queste funzionalità sul tuo software di fatturazione e di chiedere supporto al tuo fornitore.
Detto questo, addentriamoci nei Margini Analitici.
A. Il Margine per CATEGORIA Cliente, SINGOLO Cliente e CANALE Vendita
Se fai marketing, smetti di guardare solo al costo di acquisizione contatto (lead). Devi iniziare a ragionare in termini di Lifetime Gross Margin (LGM). Molti confondono il valore del cliente (CLV) con il fatturato che porterà. Errore. L’LGM è il margine lordo cumulato che quel cliente ti lascerà nel suo ciclo di vita aziendale.
Se spendi 200€ per acquisire un cliente (CAC) che ti fa un primo ordine da 100€, sembra che tu sia in perdita. Ma se quel cliente ha un LGM di 1.000€ nei prossimi 3 anni, quell’investimento è oro colato.
La regola aurea? Il rapporto LGM:CAC deve essere almeno 3:1.
Solo così puoi scalare le campagne senza dissanguarti.
Conoscere questo margine ti permette anche di confrontare le marginalità annuali tra le diverse categorie di clienti (B2B, B2C, età, genere) e capire il tuo reale posizionamento. Potresti scoprire che alcuni clienti che non consideravi affatto ti portano un margine elevato.
Lo stesso vale per il Canale di Vendita (e-commerce, punto vendita, rivendita). Analizzandoli, potresti decidere di rilanciare il canale più profittevole o eliminare quello in perdita.
Attenzione: Hai un “Cliente Vampiro” nel portafoglio?
Guardi il fatturato e vedi quel cliente grosso che ti fa fare bei numeri. Ma hai mai calcolato il margine netto reale su di lui? Se consideri gli sconti che pretende, le ore del tuo customer service che assorbe e i ritardi nei pagamenti, potresti scoprire l’orrore: stai lavorando gratis per lui.
Senza un’analisi analitica del margine per cliente, stai finanziando la sua azienda con i tuoi soldi. Il Controllo di Gestione serve a individuare questi vampiri e, se necessario, ad avere il coraggio di lasciarli alla concorrenza.
B. Margine per SINGOLO ORDINE (o Commessa)
Non tutti gli ordini sono uguali. Alcuni sembrano un affare per via dell’alto fatturato, ma nascondono costi di gestione che distruggono l’utile. Conoscere il margine per singolo ordine o commessa è strategico per:
- Controllo a Consuntivo: Capire se stai “regalando” logistica, assistenza o tempi di lavorazione non preventivati. Se preventivi un margine del 20% e alla fine scopri che è il 12%, devi saperlo subito per correggere il tiro.
- Marketing (Costruzione dell’Offerta): Puoi creare pacchetti (Bundle) più intelligenti. Se un ordine ha margini bassi, imposta un “Minimo d’Ordine” o crea bundle che alzano lo scontrino medio per aumentare il margine assoluto.
C. Margine per TIPO o CATEGORIA Prodotto
Questo è il cuore della strategia commerciale. Spesso si scopre un paradosso: i prodotti “best seller” (quelli che fatturano di più) hanno margini risicati, mentre prodotti di nicchia o accessori hanno margini altissimi.
Per caso il tuo “Cavallo di Battaglia” è un ronzino zoppo?
Tutti abbiamo quel prodotto che “si vende da solo”. Fai volumi enormi, il magazzino gira. Ma ti sei mai chiesto quanto ti costa gestirlo? Spesso il prodotto più venduto è quello con il margine più basso, perché la concorrenza è alta e il prezzo è schiacciato. Magari in magazzino hai un prodotto di nicchia, che vendi meno, ma che ha un margine doppio. Senza l’analisi analitica per prodotto, continui a spingere ciò che ti fa fatturare (vanità) invece di ciò che ti fa guadagnare (ragionevolezza).
Conoscere il Margine di Contribuzione per Prodotto serve per:
- Scoprire il Posizionamento inconscio: L’imprenditore spesso pensa di essere specializzato nel prodotto A, mentre i numeri dicono che porta più cassa il prodotto B.
- Strategie di Up-Selling e Cross-Selling: Puoi usare i prodotti a basso margine (ma alta richiesta) come “Prodotti Civetta” per acquisire il cliente, per poi vendergli in abbinata prodotti ad alto margine (il vero Cavallo di Battaglia).
Il consiglio del Controller finanziario: Inserisci nel tuo cruscotto mensile una tabella che non mostri solo il fatturato per categoria prodotto, ma il Margine di Contribuzione per Categoria. Solo così potrai dire al tuo marketing: “Smettete di spendere budget per promuovere il Prodotti categoria A (che ci dà solo fatturato di vanità) e spingete quelli categoria B (che genera più cassa)”.
Conclusione: Come calcolare i tuoi margini aziendali
Non serve comprare un software costoso per iniziare. Per i Margini Aggregati, se non hai competenze finanziarie, fatti assistere per i primi anni da un Controller Finanziario che ti faccia da mentore. Non sarà un onere in più da sostenere, ma un investimento che recupererai in efficienza. Per i Margini Analitici, usa il tuo gestionale o Excel (ma con disciplina!).
Ecco le 5 azioni da fare ogni mese:
- Analisi Markup/Margine: Controlla i prezzi di tutti i prodotti. Non regalare quel 7% (minimo).
- Report Mensile: Non aspettare il commercialista. Calcola mensilmente MdC ed EBITDA e confrontali con il budget.
- Punto di Pareggio (BEP): Calcola quanto devi fatturare al mese per coprire i costi fissi. Quello è il tuo “livello di galleggiamento”.
- Monitoraggio della Cassa: A inizio mese controlla lo scadenziario. Anticipa eventuali tensioni di liquidità.
- Margini Analitici: Estrai i dati per prodotto/cliente e analizza dove guadagni davvero.
Oggigiorno, in un mercato competitivo, gestire un’azienda richiede un cambio di mentalità: dalla vanità del fatturato alla ragionevolezza del margine. Bisogna smettere di vedere il Controllo di Gestione come un costo burocratico e iniziare a vederlo come l’architettura decisionale della tua impresa.
Hai il sospetto che il tuo bilancio sia una mappa che non sai leggere, mentre la tua cassa si prosciuga?
I numeri non mentono mai, ma bisogna saperli interrogare. Non aspettare che sia la banca a chiamarti per dirti che c’è un problema. Smetti di navigare a vista sperando nel “mese prossimo”. Richiedi la Diagnosi Preliminare dei tuoi Margini con il mio servizio CONTROLLO VINCENTE – piano Focus.
Mettiamo i tuoi “Numeri in Chiaro”, prima che sia il mercato a presentarti il conto.


